Dans une SCI familiale, la responsabilité des associés et la caution bancaire sont deux engagements distincts. En principe, chaque associé répond des dettes de la société proportionnellement à ses parts, et le créancier doit d’abord poursuivre vainement la SCI. En revanche, lorsqu’un associé signe une caution personnelle, notamment solidaire, la banque peut disposer d’un recours contractuel plus direct, pour un montant qui peut dépasser sa part dans le capital.
Cette différence est essentielle avant de financer une maison ou un investissement locatif en famille : détenir 30 % d’une SCI ne signifie pas nécessairement que l’on ne risque que 30 % du prêt. Tout dépend aussi des garanties effectivement signées.
Ce que les associés doivent légalement rembourser
Lorsqu’une SCI familiale souscrit un crédit immobilier en son nom, elle est l’emprunteuse et doit rembourser les échéances prévues au contrat. Elle possède un patrimoine distinct de celui des membres de la famille qui détiennent ses parts. Cette séparation n’empêche toutefois pas les créanciers de rechercher, sous certaines conditions, la responsabilité personnelle des associés.
En droit français, les articles 1857 et 1858 du Code civil encadrent cette responsabilité : la participation au capital détermine en principe la fraction des dettes sociales supportée par chaque associé, tandis que les poursuites contre celui-ci supposent des poursuites préalables et vaines contre la SCI.
Les quatre caractéristiques de la responsabilité des associés
- Indéfinie : le patrimoine personnel peut être engagé au-delà de l’apport initial.
- Proportionnelle : chaque associé répond des dettes selon sa participation au capital à la date juridiquement pertinente.
- Non solidaire : un associé ne doit pas automatiquement la totalité de la dette sociale à la place des autres.
- Subsidiaire : le créancier doit préalablement poursuivre vainement la SCI avant d’agir contre les associés sur ce fondement.
Les vaines poursuites ne se résument pas à un simple retard de paiement ou à une relance restée sans réponse. Le créancier doit satisfaire aux exigences légales et jurisprudentielles applicables. Cette protection procédurale ne constitue pas une immunité pour les associés.
La répartition des parts mérite donc d’être réfléchie dès la constitution de la société. Le guide consacré à créer une SCI familiale présente cette organisation initiale, distincte des garanties qui pourront ensuite être négociées avec le prêteur.
Ce que la caution bancaire ajoute à la responsabilité
La caution personnelle ne découle pas automatiquement de la qualité d’associé. Elle résulte d’un engagement distinct par lequel une personne garantit le remboursement de la dette de la SCI si celle-ci ne paie pas. Une banque peut demander ce cautionnement lors de l’étude du financement, mais sa présence et ses conditions ne doivent jamais être présumées.
Deux modalités doivent être distinguées. Avec une caution simple, la caution peut, lorsque les conditions légales sont remplies, invoquer le bénéfice de discussion pour demander au créancier de poursuivre d’abord le débiteur principal. Le bénéfice de division peut également jouer lorsqu’il existe plusieurs cautions. Avec une caution solidaire valablement consentie, la banque peut agir directement contre la caution dans les limites de son engagement si celle-ci a été régulièrement privée du bénéfice de discussion. Pour une caution personne physique relevant de l’article 2297, cette privation doit être reconnue dans la mention requise ; à défaut, la caution conserve le droit de se prévaloir des bénéfices concernés.
Le montant garanti doit être vérifié indépendamment des parts sociales. Pour un cautionnement souscrit par une personne physique soumis à l’article 2297 du Code civil, l’engagement doit notamment comporter une mention indiquant un montant maximal en principal et accessoires, exprimé en lettres et en chiffres. La solidarité ne rend donc pas, à elle seule, la garantie illimitée.
Lorsqu’une famille prépare un financement par une SCI, elle doit préciser à la banque qui empruntera et quelles garanties personnelles pourraient être demandées. La page du Crédit Coopératif consacrée à la demande de crédit immobilier, accessible sur accessible sur credit-cooperatif.coop, présente un parcours de financement et l’accompagnement d’un conseiller. Les conditions applicables à un emprunt souscrit par une SCI doivent être clarifiées directement avec l’établissement.
Responsabilité ou caution : combien la banque peut-elle réclamer ?
La différence principale porte sur le fondement de la demande de paiement, le montant susceptible d’être réclamé et les conditions dans lesquelles la banque peut poursuivre une personne.
| Critère | Responsabilité d’associé | Caution personnelle |
|---|---|---|
| Origine | Qualité d’associé et Code civil | Engagement contractuel |
| Montant | Fraction des dettes proportionnelle aux parts, sans limitation à l’apport | Dette garantie dans les limites de l’acte |
| Poursuites | Après poursuites préalables et vaines contre la SCI | Selon l’acte, les bénéfices conservés et les règles applicables |
| Solidarité | Absente du régime légal ordinaire | Possible si elle est valablement prévue |
| Élément à vérifier | Parts détenues et dette exigible | Plafond, durée et clauses de solidarité |
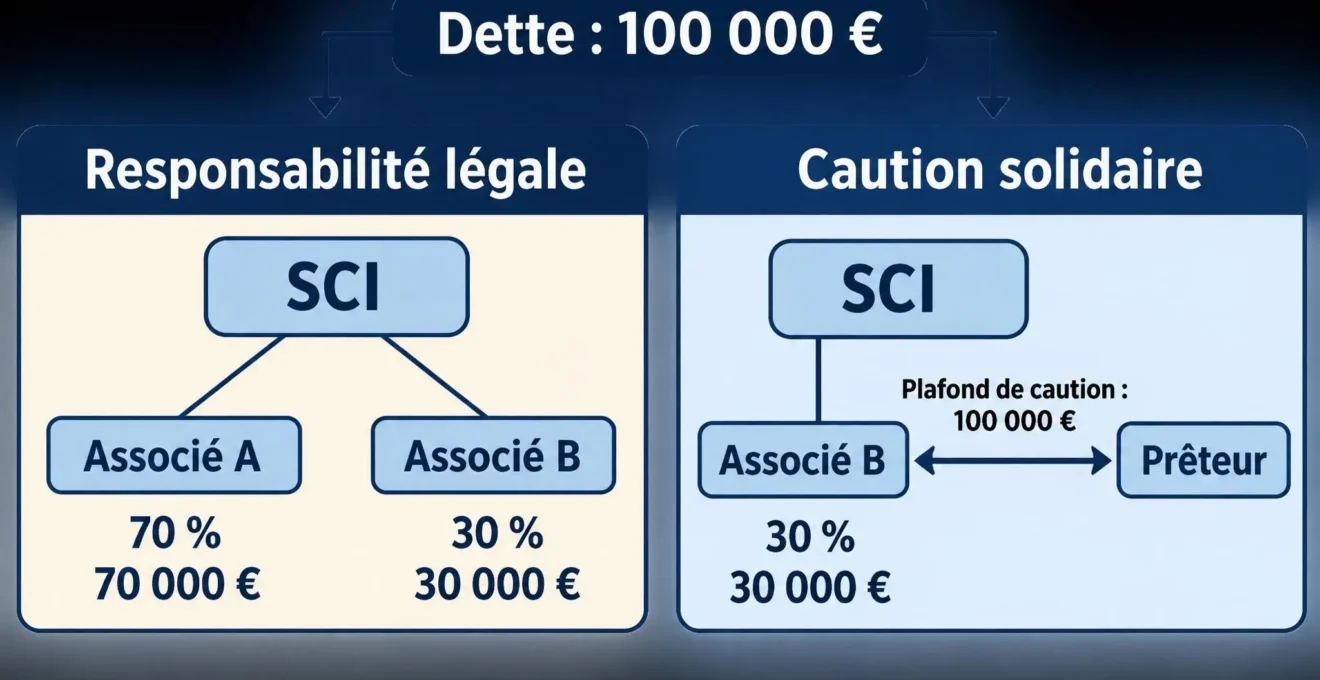
Prenons un exemple entièrement fictif. Une SCI doit encore 100 000 € à sa banque. Deux associés détiennent respectivement 70 % et 30 % du capital. Au titre de leur responsabilité légale, les fractions théoriques sont de 70 000 € pour le premier (100 000 × 70 %) et de 30 000 € pour le second (100 000 × 30 %), sous réserve des conditions légales de poursuite.
Supposons maintenant que l’associé minoritaire ait également signé une caution solidaire valide, avec un plafond contractuel de 100 000 € couvrant la dette concernée. La banque pourrait, si les conditions d’appel sont réunies, lui demander une somme supérieure à sa fraction légale de 30 000 €, dans les limites de la dette restant exigible et de l’acte de caution. Les 100 000 € constituent ici une hypothèse pédagogique, pas une somme systématiquement réclamable.
Dans cet exemple, la fraction légale de 30 000 € et le plafond de caution de 100 000 € correspondent à deux fondements distincts portant sur la même dette.
Ces deux engagements peuvent coexister, mais ils ne permettent pas à la banque de se faire payer deux fois la même créance. Les remboursements déjà effectués réduisent ce qui reste dû. L’exposition personnelle doit donc être appréciée à partir du solde exigible, des accessoires éventuellement garantis et des engagements réellement signés.
Hypothèque, organisme de caution : des garanties différentes
Une banque ne sécurise pas nécessairement un crédit immobilier par une caution personnelle d’associé. Plusieurs garanties peuvent être envisagées, selon le dossier et les conditions du prêteur.
La documentation de l’ANIL consacrée au contrat de crédit immobilier permet de distinguer les garanties hypothécaires des mécanismes de cautionnement. Les modalités applicables à une SCI doivent toutefois être examinées selon son montage et la nature de l’emprunt.
- L’hypothèque : sûreté réelle portant sur un immeuble, qui permet au créancier d’exercer les droits attachés à cette garantie en cas de défaillance.
- La caution personnelle : engagement d’une personne, par exemple un associé, envers le prêteur.
- L’organisme de cautionnement : organisme qui garantit le prêt dans les conditions de son propre dispositif. Il ne doit pas être confondu avec l’associé personnellement caution.
- L’assurance emprunteur : couverture de certains risques assurés selon le contrat. Elle ne remplace pas automatiquement les autres garanties.
Ces mécanismes ne produisent pas les mêmes effets et peuvent parfois être associés. L’important est d’identifier précisément ce qui garantit le remboursement, qui s’engage et dans quelles circonstances.
Les clauses à vérifier avant de signer le prêt
Avant toute signature, il faut lire séparément le contrat d’emprunt de la SCI et chaque acte de cautionnement éventuel. Les statuts de la société ne suffisent pas à déterminer l’étendue d’une garantie personnelle consentie à la banque.
- Identifier l’emprunteur : la SCI ou une personne physique.
- Vérifier quels associés signent effectivement une caution et pour quelle dette.
- Lire le plafond en principal et accessoires ainsi que la durée de chaque engagement.
- Repérer la solidarité et les éventuelles renonciations aux bénéfices de discussion ou de division.
- Recenser les hypothèques, autres cautionnements et assurances, en distinguant leurs fonctions.
- Faire préciser les conséquences d’une cession de parts et les conditions d’une éventuelle libération de la caution.
Un autre point mérite attention : pour les cautionnements concernés par l’article 2300 du Code civil, l’engagement d’une personne physique envers un créancier professionnel peut être réduit lorsqu’il était manifestement disproportionné à ses revenus et à son patrimoine lors de sa conclusion. Cette protection ne dispense pas d’examiner les revenus, le patrimoine et les obligations au moment de signer.
Il est notamment utile d’isoler sur l’acte le montant maximal garanti et les clauses relatives à l’appel de la caution, comme le montre cette scène de lecture préalable.
La cession de parts appelle également une vigilance particulière. Quitter la SCI ne signifie pas automatiquement être libéré d’un cautionnement déjà signé : la portée de l’engagement et les conditions de sa fin doivent être examinées indépendamment. Les éventuelles dettes sociales antérieures méritent aussi une analyse selon les dates pertinentes.
La portée d’une caution dépend de son acte et de la situation juridique et financière concernée. En cas de doute sur une clause, faites examiner les documents par un notaire ou un professionnel du droit.
La distinction essentielle est donc la suivante : les parts sociales déterminent la responsabilité légale de l’associé, tandis qu’un acte de caution peut créer une obligation personnelle plus étendue. Avant de déposer un dossier, chaque associé a intérêt à connaître ses engagements éventuels et les ressources mobilisables pour le projet. La démarche permettant de calculer sa capacité d’emprunt fournit des repères pour préparer son budget personnel. Dans une SCI, cette estimation doit ensuite être confrontée aux revenus de la société, aux conditions du prêteur et aux garanties réellement prévues, sans assimiler la capacité d’emprunt individuelle à celle de la SCI.